Facturation électronique : le premier bilan pointe le suivi des statuts
Le premier bilan de la facturation électronique ne porte pas seulement sur le nombre de documents échangés. Dans son communiqué du 9 octobre 2026, le ministère des Finances rapporte des difficultés entre certaines solutions et dans la transmission des statuts des factures. Le comité de suivi s’est réuni la veille. Pour une petite entreprise, ce point donne une question très concrète à poser à son prestataire : comment savoir où en est une facture après son envoi ?
Dans ce dispositif, une facture électronique contient des données structurées : ses informations, comme la date ou les montants, occupent des champs que les logiciels peuvent traiter. Elle passe par une plateforme agréée. Comme le précise la DGFiP sur la différence avec un courriel, un PDF ordinaire envoyé en pièce jointe ne suffit pas à répondre à cette définition.
Le volet facturation électronique vise les achats et ventes de biens ou de services entre entreprises établies en France et assujetties à la TVA, y compris celles en franchise en base. Certaines opérations exonérées de TVA en sont exclues en émission. Les ventes aux particuliers ou les transactions avec des opérateurs étrangers relèvent d’un autre volet de transmission de données à l’administration, selon les opérations. Il ne s’agit donc pas d’imposer le même circuit à toute facture.
Une plateforme agréée joue un rôle d’intermédiaire pour l’émission, la transmission et la réception, ainsi que pour les données à adresser à l’administration. Un logiciel de gestion peut être relié à cette plateforme sans avoir lui-même cette qualité. Il faut donc identifier les deux acteurs lorsqu’ils sont distincts : celui où l’équipe travaille et celui qui assure les échanges prévus par le dispositif.
Le document et son état doivent rester reliés
Un statut est une information sur l’état d’un document dans un circuit de traitement. L’interopérabilité désigne ici la capacité des solutions à échanger et à comprendre ces informations. Le bilan ministériel indique que les difficultés signalées peuvent perturber l’automatisation. Le communiqué ne permet pas d’en déduire que toutes les plateformes ou toutes les factures seraient touchées. Il invite plutôt à vérifier le parcours réellement utilisé par l’entreprise.
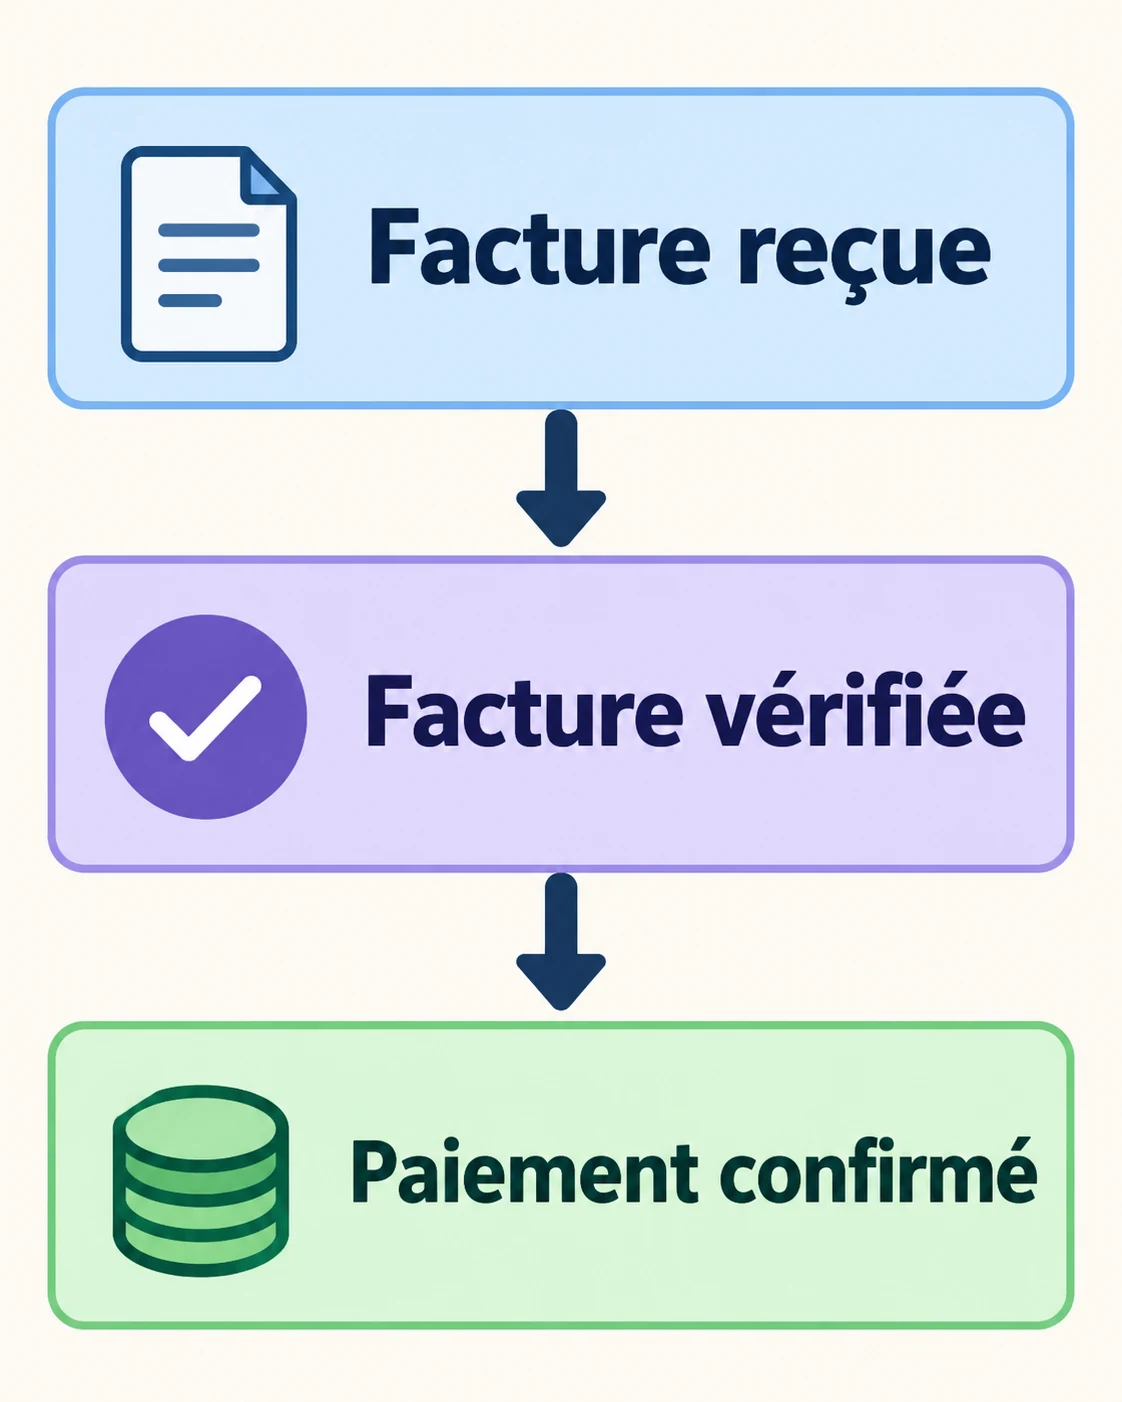
Le contrôle peut partir de trois questions internes : la facture est-elle arrivée à l’endroit attendu, a-t-elle été examinée par la bonne personne, le paiement est-il confirmé ? Ces repères servent au suivi de l’équipe ; ils ne remplacent pas les libellés et les obligations du dispositif. Une livraison technique ne démontre pas, à elle seule, un accord sur le montant. Et une facture approuvée par le client peut encore attendre son règlement.
Imaginons un atelier qui facture un lot de pièces à une entreprise. Son écran montre que l’envoi a abouti, mais le client signale une référence de commande manquante. L’atelier doit retrouver la même facture, identifier le problème et suivre sa résolution. S’il crée simplement un nouveau document sans comprendre ce qui est arrivé au premier, il peut compliquer le rapprochement. Cet exemple hypothétique sert à préparer un essai avec le prestataire, selon la procédure de correction adaptée au cas.
Demandez une démonstration sur un environnement prévu pour les essais, avec des informations fictives. Faites montrer l’identifiant suivi dans chaque outil, l’endroit où apparaît un retour et la personne avertie lorsqu’un traitement reste en attente. Notez le comportement attendu et ce que l’équipe doit faire en cas d’écart. Si votre entreprise dispose déjà de traces d’échanges, le responsable comptable peut aussi rapprocher un dossier avec le prestataire, sans déclencher une facture ou un paiement supplémentaire pour le tester.
Deux calendriers à comprendre
Le communiqué prévoit une actualisation du guide de démarrage dans les deux semaines suivant le comité. Au 16 octobre, il s’agit d’une mise à jour annoncée ; cet article ne la présente pas comme déjà publiée. Le point d’entrée de la DGFiP permet de retrouver la documentation actuellement proposée. Vérifiez la date du document téléchargé lorsque vous posez une question précise.
Le calendrier de la DGFiP distingue deux obligations pour les opérations concernées. Depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir les factures électroniques de leurs fournisseurs tenus de les émettre. Les grandes entreprises et les entreprises de taille intermédiaire sont soumises à l’émission depuis cette même date. Pour les PME et microentreprises, l’obligation d’émission commence le 1er septembre 2027. Une PME peut donc déjà devoir traiter une facture reçue par sa plateforme alors que son échéance d’émission reste à venir.
Bercy rappelle également qu’aucune sanction ne sera prononcée avant la fin de 2026. Cette approche de démarrage ne reporte pas les obligations de réception déjà applicables. Vérifier l’arrivée des factures et les retours de traitement concerne donc l’équipe dès maintenant. Pour préciser les opérations visées dans votre activité, rapprochez vos achats et vos ventes du périmètre officiel avec votre expert-comptable.
Expliquer le parcours avant la prochaine demande client
Le suivi devient plus clair lorsque le client sait quelles informations fournir et à qui signaler une difficulté. Gaia peut vous aider à rendre ces consignes compréhensibles avec ses prestations de contenu, puis à les placer au bon endroit dans le parcours avec les offres de site internet. La rédaction et la présentation du site s’appuient alors sur un processus validé avec vos interlocuteurs comptables et votre prestataire de facturation.
Poursuivre votre lecture
Retrouvez les autres articles du même sujet ou explorez une nouvelle catégorie.
-
WordPress : « ne pas indexer » ne veut pas dire « rendre privé »
Une page absente des résultats de recherche peut rester accessible par son adresse. Pour une préproduction ou un contenu réservé, visibilité et accès demandent deux décisions distinctes.
-
Microsoft 365 : inviter les collègues ne réserve pas la salle
Une réunion peut être inscrite dans les agendas des participants sans que la pièce soit réservée. La boîte de salle donne à ce lieu ses propres règles de réservation.
-
Au zoom, votre site laisse-t-il encore lire toute la ligne ?
Agrandir une page aide à lire, à condition que le contenu se réorganise. Le défilement horizontal révèle parfois un problème que la seule vue mobile ne montre pas.